



請用直式閱讀已獲得最佳的瀏覽狀態

請用直式閱讀已獲得最佳的瀏覽狀態
從購屋到入住 輕鬆上手
全方位房地產知識
前言
2026遺產稅免稅額為1,333萬元,並可依配偶、子女、父母及喪葬費等條件再扣除。整理最新遺產稅扣除額、課稅級距、計算方式與申報重點,一次看懂遺產多少可能不用繳稅。
💡延伸閱讀>>>【不動產轉移】如何節稅?繼承、買賣、贈與怎麼選?
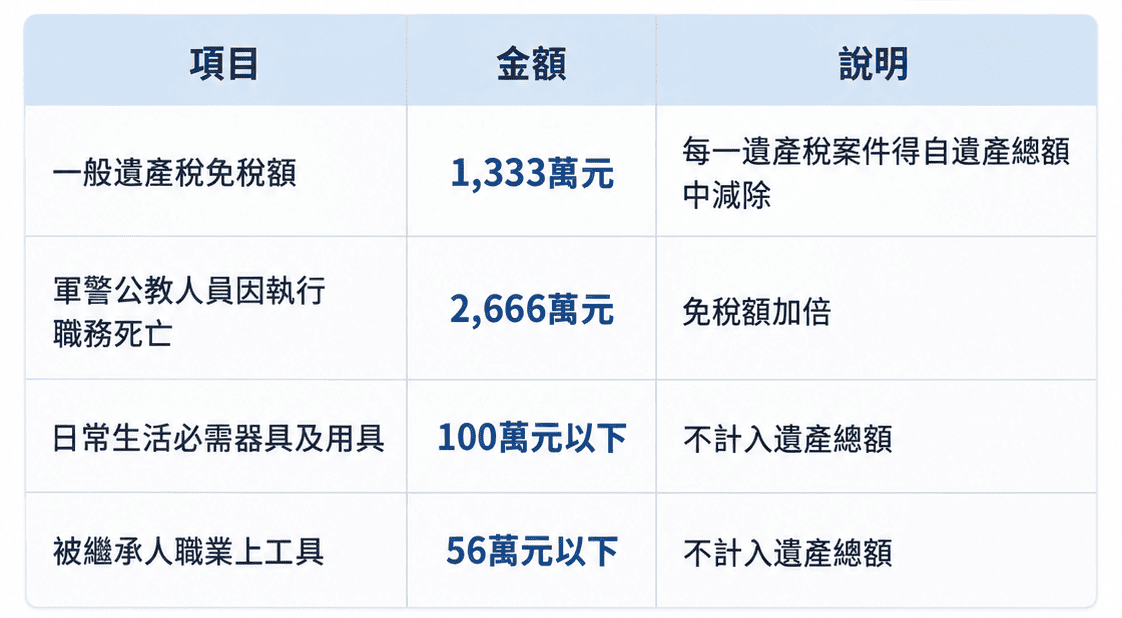
2026 年發生的繼承案件,遺產稅免稅額維持 1,333 萬元。也就是說,在計算課稅遺產淨額時,每一件遺產稅案件原則上都可先從遺產總額中減除 1,333 萬元。
若為軍警公教人員因執行職務死亡,依規定免稅額可加倍計算。財政部目前的遺產稅試算系統列示,一般免稅額為 1,333 萬元,符合因執行職務死亡條件者則為 2,666 萬元。
除了 1,333 萬元免稅額,2026 年遺產稅還有多項扣除額。對多數家庭而言,這些扣除額會直接影響最後是否需要繳稅,因此不能只以遺產總價值判斷。
2026 年主要固定扣除額如下:
| 扣除項目 | 2026 年扣除額 |
| 配偶扣除額 | 553 萬元 |
| 直系血親卑親屬 | 每人 56 萬元 |
| 父母 | 每人 138 萬元 |
| 重度以上身心障礙特別扣除額 | 每人 693 萬元 |
| 受扶養兄弟姊妹、祖父母 | 每人 56 萬元 |
| 喪葬費 | 138 萬元 |
若直系血親卑親屬為未成年人,除每人 56 萬元外,還可按照距離成年所剩年數,每年加扣 56 萬元;符合規定的受扶養兄弟姊妹若為未成年人,也有類似的加扣規定。
除了上述固定金額,依個別案件情況,還可能扣除被繼承人死亡前應納未納的稅捐、符合規定的未償債務、執行遺囑及管理遺產的直接必要費用、特定農業用地、公共設施保留地,以及符合民法規定的夫妻剩餘財產差額分配請求權等。
舉例來說,若被繼承人留下配偶及 2 名成年子女,單就一般免稅額、配偶、子女與喪葬費計算,可先減除:
1,333 萬+553 萬+56 萬×2+138 萬=2,136 萬元
若還有其他符合規定的債務或扣除項目,可扣除的金額可能更高。
2026 年遺產稅採 10%、15%、20%三級累進稅率。
要特別注意,這裡看的不是「遺產總額」,而是扣除免稅額及各項扣除額後的「課稅遺產淨額」。
2026 年適用級距如下:
| 課稅遺產淨額 | 稅率 | 累進差額 |
| 5,621 萬元以下 | 10% | 0 |
| 超過 5,621 萬~1 億 1,242 萬元 | 15% | 281 萬 500 元 |
| 超過 1 億 1,242 萬元 | 20% | 843 萬 1,500 元 |
因此可以使用以下公式快速估算:
應納遺產稅額=課稅遺產淨額 × 稅率-累進差額-可扣抵稅額及利息
例如課稅遺產淨額為 7,000 萬元,適用 15% 稅率:
7,000 萬 × 15%-281 萬 500
=1,050 萬-281 萬 500
=768 萬 9,500 元
實際申報時仍須視完整遺產內容、扣除額與可扣抵稅額核定。
「遺產稅」是對於人往生後所留下的遺產徵收的稅款,由繼承人或遺囑執行人需按遺產總額向稅務機關申報並繳納稅款,需要繳納遺產稅後才能繼承財產,根據法規,只要是中華民國之人民,或在中華民國有財產者,皆須繳納遺產稅。
⚠️亡者稱「被繼承人」、繼承遺產者稱「繼承人」
包含土地、地上物、房屋、動產及其他有財產價值的權利(存款、債權、股票、現金、黃金、珠寶、其他財產或權利等),以及死亡前2年內贈與的財產。
共2項不計入遺產總額:
1、被繼承人日常活用品100萬元
2、被繼承人職業上之工具56萬元
遺產稅的納稅義務人為:
1.有遺囑執行人,以遺囑執行人為納稅義務人。
2.沒有遺囑執行人,以繼承人及受遺贈人為納稅義務人。沒有繼承人,只有受遺贈人時,以依法選定的遺產管理人為納稅義務人。
3.沒有遺囑執行人及繼承人,以依法選定的遺產管理人為納稅義務人。
(遺產及贈與稅第6條)
111/1/1日起之死亡繼承案件,均適用以下遺產稅免稅額金額:(新聞來源)
一般人死亡:遺產新台幣 1,333 萬內不用繳遺產稅。
軍警公教人員殉職:免稅額加倍計算,新台幣2,666 萬內不用繳遺產稅

113年度最新遺產稅扣除額,調高 6項扣除額:
1、配偶553萬元
2、父母138萬元
3、喪葬費138萬元
4、直系血親卑親屬56萬元
5、重度以上身心障礙693萬元
6、受扶養之兄弟姊妹及祖父母56萬元
資料來源:【財政部臺北國稅局新聞稿】、【財政部遺產稅簡介】
2024遺產稅課稅級距:0
遺產淨額5,000萬元以下者,課徵10%。
超過5,000萬元至1億元者,課徵500萬元,加超過5,000萬元部分之15%。
超過1億元者,課徵1,250萬元,加超過1億元部分之20%。


遺產稅的公式為:
(1) 遺產總額 – 免稅額 – 扣除額 = 遺產淨額
(2) 遺產淨額 × 稅率 – 累進差額 – 扣抵稅額及利息 = 應納遺產稅額
👉🏻【遺產稅試算】
1. 遺產稅申報
繼承人需在被繼承人於死亡日起30天內,至任一戶政事務所辦理「除戶登記」後,再進行以下遺產稅申報流程,申報方式包括臨櫃、郵寄及線上申辦:
(一) 查詢被繼承人財產、金融遺產、死亡前二年內贈與及所得資料繳納遺產稅
申辦方式:
臨櫃/郵寄:備齊申請人(繼承人)身分證、被繼承人死亡證明書/除戶資料、申請人與被繼承人關係證明等文件,親洽或郵寄至「國稅局」或「地方稅稽徵機關」辦理。>>>【財政部-全台國稅機關地址】
線上申辦: 到>>>【財政部-稅務線上申辦】,點選「遺產稅」>>>「查詢被繼承人財產、金融遺產、死亡前二年內贈與及所得資料暨申請遺產稅稅額試算服務」使用自然人憑證/ 健保卡/行動自然人憑證進行查詢
(二) 申請會同開啟保管箱:被繼承人若生前在金融機構或信託公司租用保管箱,繼承人可依法開啟保管箱
臨櫃/郵寄: 準備好被繼承人(死亡者)除戶戶籍資料、申請人(繼承人)現戶戶籍資料、派員會同開啟保管箱申請書等文件,親洽或郵寄到「國稅局」辦理。
線上申辦: 到財政部【稅務線上申辦】,點「遺產稅」>>>「申請會同開啟保管箱(免憑證)」
(三) 理拋棄繼承或限定繼承:當被繼承人有債務,或繼承人因其他因素欲拋棄或限定繼承
(四) 進行遺產稅申報
須於被繼承人死亡日起6個月內完成申報,如有正當理由無法如期申報,可申請「遺產稅延期申報」,以延長3個月為限。
申報方式如下:
臨櫃:持>>>【遺產稅申報書】&相關文件,以書面向「被繼承人戶籍地國稅局」申報,應備文件請參考>>>【遺產稅申報書說明】
線上申辦:到財務部>>>【遺產稅電子申辦】,下載程式並匯入相關申報資料。
2. 繳納完成後,向國稅局申請「遺產稅各項證明核(補)發申請書」,取得相關證明書
3. 完成申報
資料來源:【我的E政府-親人離世後,遺產稅申報與過戶該如何處理?】
截至 2026 年 9 月,財政部尚未正式公告 2027 年(民國 116 年)的遺產稅免稅額,因此目前不能直接認定 2027 年一定會調高。
依《遺產及贈與稅法》第 12 條之 1,免稅額、課稅級距及部分扣除額並不是每年固定調高,而是與消費者物價指數(CPI)連動。當消費者物價指數相較上一次調整所依據的指數,累計上漲達 10%以上時,才會自次年起依上漲程度調整。
而且不同項目的「上次調整年度」不完全相同。以 2026 年為例,財政部公告指出:
由於 2026 年適用的 CPI 漲幅均未達法定調整標準,因此 2026 年相關金額維持不變。
依法,財政部會在每年年底前依規定計算並公告下一年度適用金額。因此,2027 年遺產稅免稅額是否提高,仍應以財政部後續正式公告為準。
A:被繼承人所留的財產,不論金額大小或是否超過免稅額都應該辦理遺產稅申報。(遺產及贈與稅法施行細則第20條)
A:依規定遺產稅未繳清前,不得分割遺產、交付遺贈或辦理移轉登記,違反者處1年以下有期徒刑,但是於事前提出確切納稅保證,申請經主管稽徵機關核准發給同意移轉證明書或免稅證明書,或不計入遺產總額證明書者,不在此限。
A:被繼承人死亡日6個月內須申請。如有正當理由無法如期申報,可申請「遺產稅延期申報」,以延長3個月為限,若需延期請至財政部填寫線上申請>>>【申請遺產稅延期申報】
詳情請參閱>>>【財政部-如何辦理遺產稅申報】
資料來源:【財政部台北國稅局】
2026 年(民國 115 年)發生的繼承案件,遺產稅免稅額目前為 1,333 萬元。
但免稅額並不是「每一名繼承人各有 1,333 萬元」,而是以一件遺產稅案件計算。計算時,再依實際家庭狀況減除配偶、子女、父母、喪葬費等符合規定的扣除額。
因此,判斷是否要繳遺產稅時,不應只看遺產總額是否超過 1,333 萬元,而應完整計算:
遺產總額-免稅額-各項扣除額=課稅遺產淨額
只有課稅遺產淨額大於零,才進一步依 10%、15% 或 20%的累進稅率計算應納遺產稅。

遺產稅是遺產繼承中的一個重要稅務項目,了解免稅額、扣除額和申報流程能幫助繼承人降低不少稅務負擔,順利完成遺產繼承。透過有效的財務規劃,繼承人可以最大限度地節稅,並確保財產順利傳承。甲山林房展中心擁有專業的房產專家,提供1對1免費諮詢服務,不僅能協助您規劃房產購買,也能在資產傳承和節稅方面提供專業的指導,讓您在重要的人生過程中做出最佳決策。
【#甲山林房展中心】
專人一對一服務>>>立即預約
接待地址: 台北市中山區興安街60號
賞屋專線: 02-2517-2233


 Line
 Facebook
 YouTube
 Instagram