



請用直式閱讀已獲得最佳的瀏覽狀態

請用直式閱讀已獲得最佳的瀏覽狀態
從購屋到入住 輕鬆上手
全方位房地產知識
買房時,大家最常算的是頭期款和每月房貸。
但真正成為屋主之後才會發現,買房並不是把頭期款付完、房貸繳得出來就結束。除了每月房貸,每年還會遇到房屋稅、地價稅、管理費、保險,以及不定期出現的修繕與設備汰換。
有些費用一個月看起來只有幾千元,但全部加起來,一年可能就是十幾萬,甚至數十萬元。
所以買房前除了問「我買不買得起」,還要多算一步:
這間房買下來之後,我每年養得起嗎?
如果買房有貸款,房貸通常會是屋主每年最大的一筆固定支出。
例如每月房貸4萬元,一年就要支出48萬元。
很多人在做購屋預算時,會直接把這48萬元當成整年的住房成本,但實際上這只是其中一部分。
房貸之外,還有房屋稅、地價稅、管理費、保險與修繕等費用。因此真正要看的,不只是「一個月房貸多少」,而是把所有住房相關費用平均攤回每個月後,到底占家庭收入多少。
另外,房貸本身也可以分成本金與利息來看。對家庭現金流來說,每個月繳出去的本金和利息都會占用資金;但如果是在分析真正的融資成本,利息才是付給銀行的成本,本金則是在慢慢累積自己的房屋權益。
因此買房後最好同時看兩個數字:
每月實際要付多少錢,以及其中多少是利息。
買房之後,每年最固定的兩筆稅就是房屋稅與地價稅。
房屋稅主要針對房屋本身課徵,並不是拿房子的市場成交價直接乘上稅率,而是依房屋評定現值與房屋使用情形計算。
如果房屋符合自住條件,通常可以適用較優惠的稅率。不過現在的自住認定不只是「自己有住」就可以,還會牽涉戶籍登記、是否出租或營業,以及名下持有戶數等條件。
地價稅則是針對土地課徵。
一般用地與自用住宅用地的稅率差距不小,但自用住宅優惠並不是買了自住房就會自動套用。屋主還要確認戶籍、使用情形,以及是否已向地方稅捐機關申請。
可以簡單記:5月注意房屋稅,11月注意地價稅。
如果買房後從來沒有確認過房屋與土地目前適用什麼稅率,值得花點時間查一下。
買大樓或社區住宅時,管理費很容易被低估。
例如每月管理費3,000元,看起來不算多,但一年就是36,000元。
如果每月5,000元,一年就是60,000元。
而且管理費還不一定包含所有社區支出。
有些社區的車位管理費另外計算,遇到外牆整修、防水、電梯更新或大型機電設備更換,也可能需要住戶額外分攤。
所以買房時不能只問:「一坪管理費多少?」
更實際的是確認:
目前每月管理費多少、車位有沒有另外收費、公共基金夠不夠,以及社區近期有沒有大型修繕計畫,中古大樓尤其值得注意這一點。
有時候房價看起來比較便宜,但如果社區即將進行大型設備更新,入住後可能很快就會遇到額外支出。
修繕是最容易被忽略,也是最難預估的住房成本。
新房剛入住時可能沒什麼感覺,但住久之後,冷氣、熱水器、水龍頭、馬桶、燈具、門窗、水電管線都可能慢慢出現維修需求。
更大的支出像漏水、防水或老舊管線處理,一次可能就是數萬元甚至更多。
與其等設備壞掉時才臨時找錢,不如平常就準備一筆「房屋維修基金」。
例如每月固定留2,000~3,000元,一年可以累積24,000~36,000元。
平常沒有用到,就繼續累積。
真的遇到冷氣壞掉、熱水器要換,或需要處理小型修繕時,就不會突然打亂家庭預算。
對屋齡越高的房子來說,這筆錢越重要。
假設一個家庭:
每月房貸40,000元,每月管理費3,000元,每月另外預留2,500元作為房屋修繕準備金。
再假設房屋稅、地價稅、住宅相關保險等年度支出合計約25,000元。
一年下來:
房貸約48萬元,管理費約3.6萬元,修繕準備金約3萬元,再加上2.5萬元年度稅費與保險。
合計約:57.1萬元/年
平均攤回每個月,大約是:47,600元/月
也就是說,原本以為「每個月住房成本就是4萬元房貸」,真正把其他費用一起算進去後,可能已經接近4.8萬元,這個差距,才是很多人入住後才慢慢感受到的地方。
所以看房貸負擔時,最好不要只拿每月房貸去除以收入。
更接近真實生活的算法,是把:房貸+管理費+稅金+保險+修繕,全部攤回每月再評估。
買房預算最常見的問題,就是大家太容易把注意力集中在頭期款和每月房貸。
但對屋主來說,真正長期發生的是一整套住房成本。
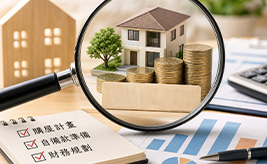
買房前可以先把以下幾項全部列出來:
每年房貸、管理費、房屋稅、地價稅、住宅保險、修繕準備金,以及車位或社區其他可能支出。
得到的數字,才比較接近:「這間房每個月真正會吃掉多少家庭現金流。」
如果原本預估房貸占收入35%,但把管理費、稅金與修繕算進去之後,實際住房支出已經接近收入45%甚至50%,那就值得重新評估總價或貸款額度。
因為銀行願意貸,不代表家庭長期繳起來一定舒服。
房子買下來之後,最常見的支出其實可以濃縮成幾個核心:
房貸、房屋稅、地價稅、管理費、保險,以及修繕。
有些每個月出現,有些一年一次,有些幾年才遇到一次。
但不管多久發生一次,都應該算進房屋持有成本。
所以比起問:
「我一個月房貸繳不繳得起?」
更值得問的是:
「把所有住房成本算進去後,我的生活還有沒有餘裕?」
買得起房,只是第一關。
能穩定負擔每年的持有成本,而且不需要為了房子犧牲掉所有生活彈性,才比較接近真正適合自己的購屋預算。
※本文為一般房產持有成本與稅務知識整理,實際費用會依房屋所在地、房屋評定現值、土地條件、社區與個人使用狀況不同而有所差異。👉🏻點我立即預約免費房產諮詢
👉🏻點我前往甲山林集團【線上LINE客服諮詢】
📍台北市中山區興安街60號
立即來電預約☎️02-2517-2233
📍台北市中山區龍江路128號
立即來電預約☎️02-2502-7788


 Line
 Facebook
 YouTube
 Instagram